
Os 50 chegaram… Como viver com qualidade e chegar à velhice com segurança financeira?
Eles trabalham há décadas, cuidam de si, ajudam filhos e pais, e sonham em viver bem; mas poucos pararam pra fazer a conta que a longevidade está prestes a cobrar
É cedo. Em algum lugar de Franca, interior de São Paulo, um homem de quase 51 anos se prepara para mais um dia que dificilmente caberá em uma única agenda. Ele começa em seu e-commerce de camisetas, segue para o treino na academia e pode terminar o dia numa bicicleta, cuidando do jardim ou como cerimonialista de algum evento.
Enquanto isso, também por volta das 5 horas da manhã, na Capital de São Paulo, uma mulher de 54 anos coloca a roupa de treino. Ela vai deixar a filha na escola, vai para a academia e de lá para o trabalho, num banco. Só volta pra casa por volta das 20h, depois de mais de uma hora e meia no trânsito.
Os dois trabalham há décadas, sem intervalos. Os dois cuidam da saúde, do corpo, da aparência. Os dois ajudam os filhos adultos e ela ajuda os pais idosos. Os dois se preocupam com o futuro, fazem planos, mas querem viver bem agora.
Alessandro Gonçalves Macedo e Regina Moreira não se conhecem como personagens de uma mesma história. Mas os dois estão diante de uma pergunta parecida, que ronda a cabeça de milhares de brasileiros nessa fase da vida — e que o Brasil, como país, também ainda não sabe responder direito: como viver com qualidade e chegar à velhice com segurança financeira para continuar fazendo escolhas?
A dúvida dos 50+ hoje não é sobre “desacelerar”, mas como transformar décadas de trabalho em longevidade financeira: dar conta de cuidar do outro, desfrutar do agora e, ao mesmo tempo, garantir o fôlego que uma vida mais longa vai exigir, sem perda de qualidade.
A expectativa de vida no Brasil é de 76,6 anos, segundo o IBGE, um aumento de um ano e cinco meses em relação à última década. Ao chegar aos 50 e poucos anos de idade, o futuro deixa de ser aquele horizonte distante que era aos 20 ou 30 anos — mas isso não quer dizer que ele se resuma à aposentadoria. Pode significar novos projetos, filhos que ainda precisam de apoio, pais que envelhecem e demandam cuidado, mudanças de carreira, sonhos represados, atenção redobrada com a saúde…
Regina, por exemplo, pensa na faculdade da filha, de 18 anos, que está prestes a começar uma nova etapa. Se preocupa também com os pais idosos, que ajuda sempre, especialmente nos gastos com saúde. Ela, diferente da maioria dos brasileiros, até tenta manter uma pequena reserva financeira, mas as urgências do dia a dia e mesmo seus sonhos – como viajar – consomem parte do pé de meia. “Eu fico num dilema. Não quero passar a vida inteira me esforçando para guardar dinheiro pro futuro, porque quero fazer coisas agora. Além das viagens, quero cuidar melhor da minha saúde, quero fazer tratamentos estéticos, comprar coisas pra mim, pra minha casa…mas também tenho receio de gastar agora e ficar sem dinheiro quando mais velha, justamente quando mais vou precisar dele”, disse ela.
Alessandro não tem o tal pé de meia — pensa em começar um, mas sem abrir mão de aproveitar a vida nessa altura do campeonato. “Fui adiando alguns sonhos ao longo do caminho, mas agora quero realizá-los. Quero uma casa confortável, um rancho bonito com barco, viajar sempre que tiver vontade, ir a muitos shows, bons restaurantes… tudo isso sem deixar de investir na minha empresa. Quero que minhas camisetas se tornem uma marca de desejo e assim ter algo valioso para passar para o meu filho”, disse ele. “Ele tem 22 anos, já se formou, mas está começando a construir a própria vida e ainda precisa da minha ajuda”.
Ah, essa tal longevidade…
A dúvida de Regina e Alessandro sobre quanto gastar e quanto economizar pode ser pessoal, mas o despreparopor trás dela é nacional. Levantamento da Serasa em parceria com o Instituto Opinion Box mostra que 60% da população do Brasil só desperta para o planejamento financeiro do futuro na última hora, a cinco anos da aposentadoria. E 37% dos que já estão aposentados não fizeram planejamento algum.
Considerando que, pela média, os brasileiros ainda vão viver uns bons anos após a aposentadoria, é um cenário preocupante. Claro que não é só uma questão de querer planejar. Afinal, a renda média mensal dos brasileiros gira em torno de R$ 3.560, o suficiente para viver, mas longe de garantir folga para sonhos, imprevistos e a reserva ao mesmo tempo.
Para o economista Rodrigo Barion, especializado em planejamento financeiro, o tempo é a variável mais decisiva dessa conta: “Independentemente da idade, sempre é tempo de começar a construir uma reserva financeira. É claro que, aos 50 anos, o fator tempo passa a exigir um esforço maior. Quanto menos tempo houver até a aposentadoria, maior precisará ser a capacidade de poupança.”
Rodrigo usa uma conta simples, mas poderosa, para ilustrar o peso do tempo: para chegar a uma renda de R$ 5 mil por mês numa aposentadoria por tempo indeterminado, seria preciso ter cerca de R$ 1 milhão investido. Com esse valor seria possível “viver de juros pelo resto da vida” sem precisar mexer no patrimônio de R$ 1 milhão, que continuaria sempre rendendo, ou seja, seria possível viver apenas dos frutos sem cortar a árvore.
Agora, para quem não tem esse valor, o esforço mensal para juntar é considerável e muda radicalmente conforme o prazo. Veja:
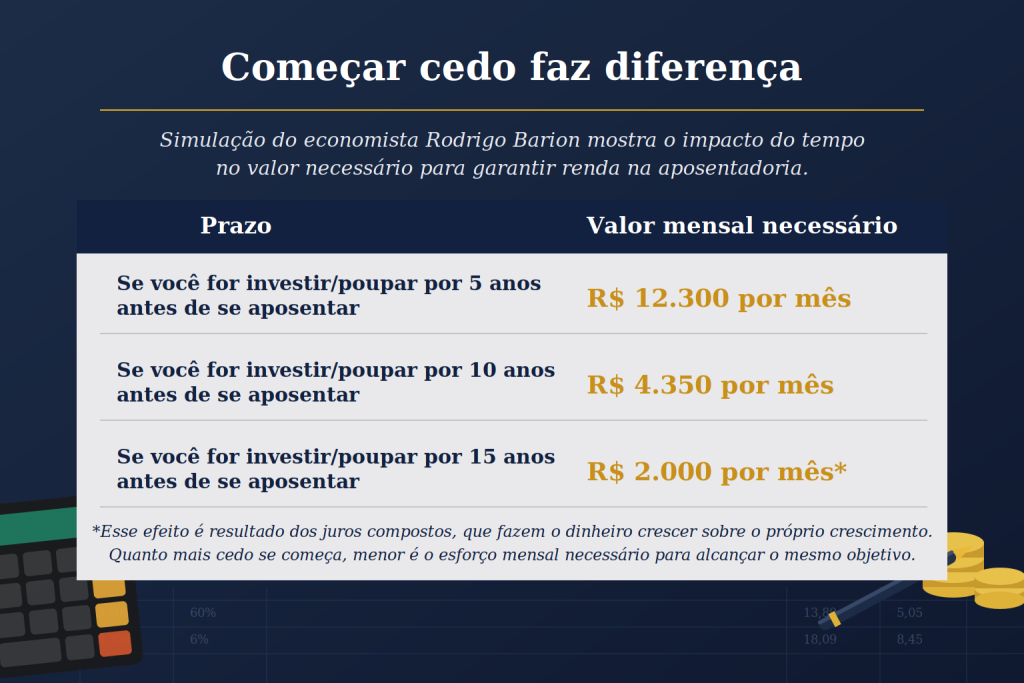
Mas, hoje em dia, mesmo R$ 2 mil por mês seria um valor pesado para Regina e Alessandro guardarem, considerando os gastos que têm para manter o atual padrão de vida. Mas, se planejamento financeiro de longo prazo fosse um hábito difundido no Brasil, ou seja, se fôssemos orientados a pensar nisso desde cedo, a realidade seria outra. Eles e milhões de outros brasileiros poderiam já ter alcançado o R$ 1 milhão, guardando um valor bem menor por mês se tivessem começado a poupar no começo da vida profissional.
Levando em conta o tempo de carreira de cada um deles (ela 40 anos e ele 35 anos), e mantendo a mesma rentabilidade usada nos cálculos acima, teria bastado guardar entre R$ 200 e R$ 300 cada um para chegar ao primeiro milhão de reais.
E é justamente esse tipo de situação que nos leva a entender o alto nível do nosso improviso nacional diante da longevidade e perceber que o Brasil ainda não está pronto para lidar com a longevidade do jeito ideal. Simplesmente não aprendemos a planejar do jeito certo.
O principal erro no planejamento
Regina e Alessandro chegaram a essa etapa da vida por caminhos diferentes. Ela construiu uma carreira de quase quatro décadas no setor financeiro e tem uma reserva que gostaria de preservar. Ele trabalhou anos como empregado, depois montou uma empresa de cerimonial e o e-commerce, que sonha deixar de legado para o filho. Formou algum patrimônio, mas ainda não conseguiu ainda a almofada financeira que gostaria de ter.
Nenhum dos dois considera ser possível reduzir o ritmo de trabalho por enquanto, mas a inquietação que eles tem é: como vou fazer se mais adiante eu não puder mais trabalhar?
A pergunta ganha ainda mais importância diante do tamanho desse grupo. O Brasil já reúne cerca de 62 milhões de pessoas com 50 anos ou mais — o equivalente a 28,5% da população, segundo o IBGE. E, para boa parte delas, a responsabilidade financeira não termina quando os filhos ficam adultos: muitos continuam ajudando a sustentar filhos e netos, segundo o estudo Brasil Prateado, da Data8.
Para Rodrigo Barion, a pergunta precisa ser um pouco mais ampla. Um erro comum, segundo ele, é planejar pensando apenas em sobreviver à aposentadoria. “A dúvida mais importante deveria ser: ‘Qual padrão de vida eu quero manter?’ Quem gosta de viajar, sair para jantar, ajudar os filhos ou manter um determinado estilo de vida precisa incluir esses objetivos na conta. A aposentadoria não deve representar uma queda brusca na qualidade de vida.”
Essa diferença fica clara em números: hoje, o teto do INSS é de aproximadamente R$ 8.500. Se uma pessoa ganha R$ 15 mil por mês durante a vida profissional e depender apenas da Previdência, provavelmente verá sua renda cair praticamente pela metade na aposentadoria. Esse valor está distante da realidade da maioria, mas ajuda a entender o tamanho do desafio: em maior ou menor grau, a renda tende a mudar justamente quando a vida continua exigindo dinheiro — para lazer, cuidados com a saúde, ajuda à família e outros hábitos que fazem parte da rotina.
O economista do Instituto de Economia da Acif (Associação do Comércio e Indústria de Franca), Rodrigo Souza, concorda com Barion. Para ele, “o objetivo da aposentadoria não é apenas acumular riqueza, mas sim preservar o padrão de vida e os projetos pessoais, organizando as prioridades essenciais, o futuro dos filhos com investimento em educação, saúde e lazer/viagens e a formação de patrimônio, encaixando todas essas variáveis no planejamento financeiro familiar.”
Crédito: uma ponte ou um buraco no caminho?
Entre o desejo de viver bem agora e o dever de planejar o amanhã, o crédito pode ser tanto aliado quanto armadilha. Pedir dinheiro emprestado ainda costuma vir acompanhado de receio ou da ideia de que toda dívida é sinal de descontrole. Mas “crédito” também é a confiança construída ao longo da vida financeira, que permite contrair uma dívida em boas condições quando é preciso. Em uma vida que ficou mais longa, o crédito pode fazer parte do planejamento financeiro, desde que tenha propósito e caiba no orçamento. Essa cautela ganha ainda mais relevância diante do atual cenário brasileiro, que mostra grande avanço do endividamento e da inadimplência na população madura.
Para Alessandro, o crédito foi fator positivo. Ele pegou um empréstimo no banco para investir em melhorias no seu e-commerce e aumentar seu retorno. É um exemplo de como o crédito, quando bem utilizado e destinado a uma finalidade planejada, pode ser uma ferramenta e não necessariamente um problema.
Mas como diferenciar o crédito que ajuda do que compromete? O economista Rodrigo Barion explica alguns cuidados.
Para quem já passou dos 50, qual é o principal risco ao assumir uma dívida?
Rodrigo Barion – Quem está nessa idade, está mais próximo da aposentadoria e precisa lembrar que, em breve, a renda provavelmente será menor. Se a pessoa já chega aos 60 anos comprometendo uma parte importante do salário com parcelas, ela começa a reduzir sua capacidade de formar patrimônio justamente quando mais precisa dele.
Que tipo de dívida pode fazer sentido e qual deve acender um sinal de alerta?
Rodrigo – Cartão de crédito, cheque especial, crédito rotativo e empréstimos para manter um padrão de consumo são os mais preocupantes; tem juros elevados que comprometem o orçamento. As dívidas destinadas à aquisição de um imóvel, ou mesmo um crédito para reorganizar dívidas mais caras, podem fazer mais sentido.
Como saber quando o crédito deixou de ser uma ferramenta e virou um problema?
Rodrigo – Na minha experiência, o sinal de alerta aparece quando a pessoa passa a usar crédito para manter um padrão de vida que sua renda já não suporta. Quando o financiamento das despesas mais comuns vira rotina, o crédito pode deixar de ser uma solução.
Qual o conselho que você daria para os que têm mais de 50?
Rodrigo – Costumo dizer que o ideal é entrar em uma fase de desaceleração das dívidas, ou seja, reduzir compromissos financeiros e fortalecer a reserva. No fim, o objetivo é simples: passar pelos 50, 60, 70… devendo o mínimo possível e recebendo o máximo possível dos seus investimentos. Isso aumenta a liberdade financeira e reduz a preocupação em uma fase da vida em que o patrimônio deve trazer tranquilidade, e não novas obrigações.
“Não estamos preparados financeiramente para viver mais”
Aparentemente, Regina e Alessandro, embora sem orientação financeira ao longo da vida, estão procurando (aprender) fazer o que é necessário para garantir qualidade de vida e alguma tranquilidade no futuro.
A realidade deles é parecida com a de muitos brasileiros, mas não é a realidade da maioria. Grande parte dos brasileiros 50+, além de ter renda menor, não tem liquidez nem reservas sequer para imprevistos momentâneos, quem dirá para as incertezas da longevidade — e uma parcela significativa ainda convive com dívidas pendentes.
Rodrigo Barion aponta e todos podemos ver: “Ainda não estamos preparados financeiramente para viver mais. A expectativa de vida aumentou muito nas últimas décadas, mas a forma como as pessoas planejam viver esses anos a mais não acompanhou essa mudança.” Para ele, é hora de mudar o foco: “o desafio não é simplesmente viver mais, mas ter independência para viver bem a partir dos 50.”
É esse tipo de independência que Regina e Alessandro parecem estar construindo, ainda que um pouco mais tarde do que gostariam, mas ainda em tempo de colher os frutos. Daqui a alguns anos, Alessandro talvez esteja passando sua empresa para o filho e se aposentando. Regina pode estar planejando mais uma das muitas viagens que pretende fazer. Histórias como a deles confirmam que não temos o preparo ideal para a vida mais longa, mas também demonstram que é possível começar a desenhar caminhos de autonomia mesmo em meio às incertezas.